【PR】この記事には広告(アフィリエイトリンク)が含まれます。掲載内容は編集方針・広告ポリシーにもとづき、公式情報で確認しています。
開業すると、住民税は給料から天引きされなくなり、自分で納付書や口座振替で払うことになります。いくらになるのか、いつ払うのかを、総務省と自治体の案内をもとに整理します。
結論
- 住民税は前年1〜12月の所得にかかる(前年所得課税)
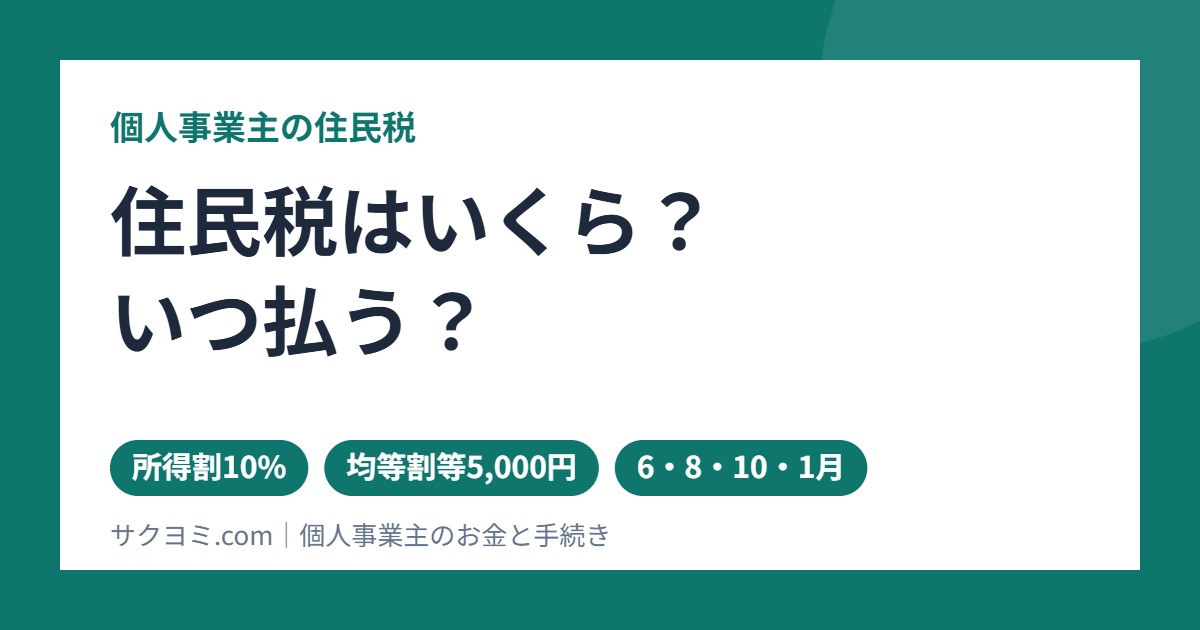
- 税額の目安=所得割(課税所得×10%)+均等割4,000円+森林環境税1,000円(標準的な税率の場合)
- 個人事業主は原則普通徴収。6月・8月・10月・翌年1月の4回で納付
- 所得税の確定申告をすれば、住民税の申告は原則不要(申告内容が市区町村に回る)
- 住民税は経費にならない(個人事業税は経費になる)
住民税の仕組み:所得割と均等割
個人住民税は、都道府県民税と市区町村民税を合わせたものです。所得に応じてかかる所得割と、定額の均等割からなります。
| 区分 | 標準的な税額・税率 |
|---|---|
| 所得割 | 課税所得の10%(道府県民税4%・市町村民税6%。政令指定都市は2%・8%) |
| 均等割 | 4,000円(道府県民税1,000円・市町村民税3,000円) |
| 森林環境税(国税) | 1,000円(2024年度から均等割と一緒に徴収) |
※自治体は標準をもとに独自に税率を決められるため、超過課税をしている地域では金額が少し変わります。お住まいの市区町村の案内で確認してください。
所得税との違い
| 項目 | 住民税 | 所得税 |
|---|---|---|
| 対象の所得 | 前年の所得(令和9年度の住民税は令和8年分の所得) | その年の所得 |
| 税額の決め方 | 市区町村が計算して通知(賦課課税) | 自分で計算して申告(申告納税) |
| 税率 | 一律10% | 5〜45%の累進 |
| 基礎控除 | 43万円(合計所得2,400万円以下) | 所得に応じて異なる(令和7年度・8年度改正で引き上げ) |
生命保険料控除や地震保険料控除なども、住民税のほうが上限が小さく設定されています。一方、社会保険料控除・小規模企業共済等掛金控除・医療費控除は所得税と同じ額です。
計算例:事業所得235万円・単身の場合
次の条件で、標準税率の地域を想定して計算します(仮の数字です)。
- 売上500万円、経費200万円、青色申告特別控除65万円 → 事業所得235万円
- 国民健康保険料・国民年金保険料の合計:50万円(社会保険料控除)
- ほかの所得控除なし・扶養なし
| 手順 | 金額 |
|---|---|
| ①課税所得=235万円−基礎控除43万円−社会保険料控除50万円 | 142万円 |
| ②所得割=142万円×10% | 142,000円 |
| ③調整控除(課税所得200万円以下・単身の場合) | −2,500円 |
| ④均等割+森林環境税 | 5,000円 |
| 年税額の目安(②−③+④) | 144,500円 |
4回に分けると、1回あたり約3.6万円です(端数の割り振りは自治体によります)。調整控除は、所得税と住民税の人的控除の差を調整するためのもので、課税所得が200万円以下で扶養などがない場合は2,500円になります。
いつ払う?普通徴収の納期
個人事業主(給与のない人)は、市区町村から届く納税通知書で自分で納める普通徴収です。例年6月ごろに通知書が届きます。
| 期 | 納期限(例:東京都世田谷区) |
|---|---|
| 第1期 | 6月30日 |
| 第2期 | 8月31日 |
| 第3期 | 10月31日 |
| 第4期 | 翌年1月31日 |
※期限が土日祝日の場合は翌平日。自治体によって日付が異なることがあります。第1期に1年分をまとめて払うこともできます。
8月・11月には個人事業税、7月・11月には所得税の予定納税(対象者のみ)も重なります。夏から秋は税金の支払いが続くため、売上が入るたびに一定割合を別口座に取り分けておくと資金繰りが安定します。
開業1年目に注意したいこと
- 会社員時代の住民税が後から来る:住民税は前年の所得にかかるため、退職した翌年も会社員時代の給与に対する住民税を自分で納めます。開業直後は売上が少なくても、住民税は前年の水準になります
- 退職時期によっては一括徴収:1〜4月に退職した場合は、残りの住民税が最後の給与からまとめて差し引かれるのが原則です
- 副業から独立した場合:確定申告書の第二表「住民税・事業税に関する事項」で、給与以外の所得にかかる住民税を「自分で納付」にしておくと、事業分は普通徴収になります
住民税は経費にならない
住民税は、事業の経費(租税公課)にはできません。事業用口座から払った場合は「事業主貸」で処理します。経費にできる税金は、個人事業税・事業用の固定資産税・印紙税・自動車税(事業使用分)などです。
住民税を抑える方法
住民税の所得割は「所得×10%」なので、所得を正しく小さくすることがそのまま住民税の差になります。
- 青色申告65万円控除:住民税の計算でも事業所得から差し引かれます。白色申告と比べると、所得割だけで最大6.5万円の差です
- 小規模企業共済:掛金は全額が所得控除(住民税も同額)
- 経費の計上漏れを防ぐ:家事按分や少額の支出も帳簿に残す
- ふるさと納税:寄附額のうち2,000円を超える部分が、一定の上限まで所得税と住民税から差し引かれます(税額が減るのではなく、前払いに近い仕組みです)
よくある質問
Q. 確定申告とは別に住民税の申告が必要ですか?
所得税の確定申告をしていれば、原則不要です。確定申告をしない人(所得が少なく所得税がかからない人など)は、市区町村への住民税の申告が必要になることがあります。
Q. 赤字でも住民税はかかりますか?
所得割は所得がなければかかりませんが、均等割は所得が非課税基準を超えると課税されます。非課税基準は扶養の人数などで自治体ごとに決まっています。
Q. 払えないときは?
期限を過ぎると延滞金がかかります。払えない見込みのときは、早めに市区町村の納税課に分割などを相談してください。
まとめ
個人事業主の住民税は、前年の所得に対して「所得割10%+均等割等5,000円」が目安で、6月・8月・10月・翌1月の4回で納めます。確定申告の内容がそのまま住民税に反映されるので、青色申告や共済で所得を正しく小さくしておくことが、住民税の負担を抑える近道です。
確定申告の準備
会計ソフトを使えば、日々の記帳から青色申告65万円控除の要件(複式簿記・e-Tax提出)までまとめて対応できます。
個人事業主の確定申告・請求書・帳簿をまとめて処理できる会計ソフト
| サービス | 料金(税抜・年) | 向いている人 | 公式 |
|---|---|---|---|
| やよいの青色申告 オンライン 3年総額の比較 | セルフプラン 初年度無料(2年目から年11,800円)。ベーシックプランは電話サポート付き | 費用を抑えたい人。決算書・e-Tax・請求書に対応 | 公式サイト |
| マネーフォワード クラウド確定申告 12月の料金改定 | パーソナルミニ 年10,800円/パーソナル 年22,560円(12/1以降) | 請求書・経費・給与まで1つにまとめたい人 | 公式サイト |
| 弥生のかんたん開業届 作り方 | 無料 | 開業届・青色申告承認申請書・専従者給与の届出を無料で作る | 公式サイト |
各社公式サイトの記載(2026年11月確認)。初年度無料や料金はプランと時期で変わるため、申込前に公式サイトで確認してください。
関連記事:個人事業税はいくらから?/青色申告65万円控除の条件/小規模企業共済とは?/国保・年金は経費になる?/予定納税とは?
参考(2026年11月6日確認):総務省「個人住民税」、練馬区「住民税と所得税の違い」「調整控除」(2026年2月1日更新)、世田谷区「申告・納税の時期」(2026年4月1日更新)。税率・納期は自治体により異なる場合があります。個別の判断は市区町村・税理士にご確認ください。
あわせて読みたい